Дипломная работа: Бизнес-план развития банка. Методология и методика его расчета
ДИПЛОМНАЯ РАБОТА
на тему:
БИЗНЕС-ПЛАН
РАЗВИТИЯ БАНКА. МЕТОДОЛОГИЯ И МЕТОДИКА РАСЧЕТА.
(На
примере ЗАО «Белорусский Банк Малого Бизнеса»)
Оглавление
Введение
1. Характеристика предприятия, его
маркетинговая деятельность
1.1 Наименование, планируемое местонахождение
и цели создания банка. Сведения об учредителях. Правления Банка, его роль
1.2 Описание деятельности банка
1.3 Стратегия развития на 2009 год
1.4 Маркетинговое исследование
рынка
2. План оказания услуг и
организационный план деятельности банка
2.1 Сегментация по клиентам
2.2 Сегментация банковских
продуктов
2.3 Организационный план банка
2.4 Система внутреннего контроля
2.5 Кадровое обеспечение
2.6 Процедура кредитования
2.7 Управление кредитными рисками в
процессе кредитования
2.8 Подготовка к заключению
договора, порядок погашения
кредита и уплата процентов
3. Инвестиционный план банка
3.1 Финансовое положение банка
3.2 Стратегия финансирования
Заключение
Список использованных источников
Перечень условных обозначений
АБС – автоматизированная банковская
система
асу – автоматизированная система
управления
ББМБ – Белорусский Банк Малого Бизнеса
БИС – банковская информационная система
БС – банковская система
БД – база данных
ЗАО – закрытое акционерное общество
НБ – национальный банк
ОАОД – отдел автоматизированной
обработки информации
ОДБ – операционный день банка
ОКО – операционно-кассовое
обслуживание
ПО – программное обеспечение
ПП – программный продукт
РБ – республика Беларусь
РКО – расчётно-кассовое обслуживание
РКЦ – расчётно-кассовый центр
СППР – системы поддержки принятия
решений
СРВ – система реального времени
ТБСВК
– таможенно - банковская система валютного контроля
ТЗ –
техническое задание
ТМЦ – товароматериальные ценности
Введение
В рыночной
экономике страны, новое поколение менеджеров предприятий различных форм
собственности, специалисты, которые в изменившихся условиях хозяйствования
обязаны делать технико-экономический прогноз, осуществлять маркетинговые
исследования, участвовать в конкурентной борьбе, обосновывать использование
финансовых средств при получении инвестиций. Именно таким прогнозом и является бизнес-план.
Бизнес-план - это общепринятая в мировой
хозяйственной практике форма представления деловых предложений и проектов,
содержащая развернутую информацию о производственной, сбытовой и финансовой
деятельности фирмы и оценку перспектив, условий и форм сотрудничества на
основе баланса собственного экономического интереса фирмы и интересов
партнеров, инвесторов, потребителей и конкурентов.
Данный
бизнес-план разработан для решения следующих задач:
1.
Оценка
перспективы развития банка, которая позволяет быть готовым к изменениям
рыночной и экономической ситуации.
2.
Повышение
квалификации аппарата управления, заставляя менеджеров практически думать о
возможностях банка, его конкурентах и других проблемах, что ведет к принятию
более квалифицированного решения.
3.
Защита средств
инвесторов, что является моральным и юридическим долгом банка.
4.
Определение
основных потребителей и стратегии конкурентной борьбы. Информирование инвестора
о состоянии дел банка, что очень важно для преодоления возможных финансовых
проблем.
5.
Рекламирование и
формирование убеждения потенциальных потребителей в способности банка
предлагать свои услуги в достаточном количестве и достаточного уровня качества.
6.
Снижение
вероятности банкротства в связи с обнаружением возможных дорогостоящих ошибок.
Это определяет
структуру работы. Процесс составления бизнес-плана вынуждает банк критически
оценивать собственные силы, так как ему приходится отвечать на такие вопросы,
как:
1.
Так ли уж хороша
сама идея?
2.
Будет ли
положительный результат?
3.
На кого рассчитан
новый продукт или услуга?
4.
Найдет ли она
своего покупателя?
5.
С кем придется
конкурировать?
6.
Смогу ли защитить
свои права на новизну или конкурентам не представляет труда ее скопировать?
7.
По силам ли
организовать такой проект?
Для
составления бизнес-плана требуется следующая информация:
- идея и
цель;
- объем
потенциального спроса;
- оценка
производственных возможностей для реализации проекта;
- оценка
управленческой команды.
Обязательными
элементами бизнес-плана являются:
1.
Оценка
конкурентоспособности.
2.
Маркетинговая
стратегия, включая ценовую политику и учет потребностей рынка.
3.
Объем реализации
(прогноз на 3 года).
4.
Показатели финансовой
деятельности банка (прогноз на 3 года).
Методологическую
и теоретическую основу исследования составляют научные труды отечественных и
зарубежных ученых по вопросам составления бизнес – планов, сайты Интернета,
директивы и законодательно – нормативные документы:
1.
Постановление
Совета Министров РБ от 08 августа 2005г. № 873 «О прогнозах, бизнес-планах
развития и бизнес-планах инвестиционных проектов коммерческих организаций»,
ред. постановлений Совмина от 28.08.2006 N 1091, от 28.10.2008 N 1602.
2.
Постановление
Правления Национального Банка РБ от 25 января 2007 г. N 22 «Об утверждении инструкции о критериях оценки и порядке составления бизнес-плана банка и
небанковской кредитно-финансовой организации».
3.
Банковский кодекс
РБ от 25 октября 2000г. №441-3, (в ред. Законов Республики Беларусь от
15.07.2008 N 397-З).
4.
Руководство по
подготовке технико-экономических обоснований проектов ЮНИДО.
Актуальность выбранной
темы очевидна, т.к. в рыночной экономике конкурентные преимущества банка
являются важнейшим фактором его выживания. Следовательно, изучение теории и
практики деятельности банка просто необходима.
Цель работы – раскрыть понятия «бизнес-план», «банковская
деятельность», «малый бизнес» и на основе теоретического материала и
статистических показателей проанализировать состояние ЗАО «Белорусский Банк
Малого Бизнеса» в Республике Беларусь.
1.
Характеристика предприятия, его маркетинговая деятельность
1.1
Наименование, местонахождение
и цель создания банка. Сведения об учредителях. Правления банка и его роль
Полное
наименование банка: на русском языке - Закрытое акционерное общество
«Белорусский Банк Малого Бизнеса», на белорусском языке - Закрытае акцыянернае
таварыства «Беларускi Банк Малога Бiзнесу».
Банк
имеет следующее местонахождение (почтовый и юридический адрес): Республика
Беларусь, 220012, город Минск, ул. Сурганова, дом 28, 5-й этаж.
Цель
создания банка заключается в осуществлении деятельности по оказанию всех видов
банковских услуг частным предпринимателям, микро, малым и средним предприятиям
и физическим лицам в Беларуси в порядке и пределах, установленным
законодательством Республики Беларусь [1]. Банк будет поддерживать развитие
микро, малых, средних предприятий и индивидуальных предпринимателей путем
предоставления полного спектра банковских услуг, включая краткосрочное и
долгосрочное кредитование и расчетно-кассовое обслуживание.
Основываясь
на принципах долгосрочности и взаимной выгоды в отношениях с клиентами, их
универсального и комплексного обслуживания, в долгосрочной перспективе в своей
работе на 2009 г. банк будет нацелен на:
1.
содействие
экономическому развитию своих клиентов путем предоставления финансовых услуг
2.
привлечение
ресурсов для финансирования клиентов
3.
развитие
сети своих подразделений на территории Республики Беларусь, большая часть
которых будет сконцентрирована за пределами Минска.
В
процессе обслуживания юридических лиц и индивидуальных предпринимателей банк
осуществляет базовые и дополнительные операции, приведенные в приложении 1. А
также перечень оказания банковских услуг физическим лицам в приложении 2.
Учредителями
ЗАО «Белорусский Банк Малого Бизнеса» являются:
Таблица
1.1 - Перечень учредителей
|
Наименование учредителей
|
Адрес
|
| Коммерцбанк
АО |
ФРГ,60311,
г. Франкфурт-на-Майне, ул. Кайзерштрассе,16 |
| Европейский
Банк Реконструкции и Развития |
1
Иксчендж Сквер Лондон ЕС 2А, 2JN |
| Международная
Финансовая Корпорация |
2121,
Пенсильвания авеню,N.W., Вашингтон, округ Колумбия, 20433 США |
| Кредитанштальт
фюр Видерауфбау |
Пальменгартен
штрассе 5-9, 60325 Франкфурт-на-Майне, ФРГ |
| Нидерландсе
Финансиерингс-Маатшаппии фур Онтвикеллингсданден Н.В. |
Анна
Ван Заксенлаан 71, (2509HW) Гаага, Нидерланды |
| Шорбэнк
Интернешнл Лимитед |
2230,
ул. Саут Мичиган авеню,200, Чикаго, штат Иллинойс,60616 США |
| Шоркэп
Интернэшнл Лимитед |
2230,
ул. Саут Мичиган авеню,200,Чикаго, штат Иллинойс 61616 США |
| АО
«Сведфонд Интернешнл» |
Ящик
3286, 103 65 Стокгольм, Швеция |
Акционеры
внесли свои первоначальные вклады на временный расчетный счет в НБРБ, в
соответствии с Таблицей 1.2:
Таблица
1.2 - Перечень вкладов акционеров
|
Акционер
|
Вклад,
евро
|
Количество акций
|
Доля вклада,
(%)
|
| Коммерцбанк
АО |
630
000 |
9
000 |
9,0 |
| Европейский
Банк Реконструкции и Развития |
1 837
430 |
26
249 |
26,249 |
| Международная
Финансовая Корпорация |
1 172
500 |
16
750 |
16,75 |
| Кредитанштальт
фюр Видерауфбау |
70 |
1 |
0,001 |
| Нидерландсе
Финансиерингс-Маатшаппии фур Онтвикеллингсданден Н.В. |
1 680
000 |
24
000 |
24,0 |
| Шорбэнк
Интернешнл Лимитед |
245
000 |
3
500 |
3,5 |
| Шоркэп
Интернэшнл Лимитед |
805
000 |
11
500 |
11,5 |
| АО
«Сведфонд Интернешнл» |
630
000 |
9
000 |
9,0 |
|
ИТОГО
|
7 000 000
|
100 000
|
100,00
|
Учредители
имеют устойчивое финансовое положение, что подтверждено соответствующими
финансовыми отчетами и аудиторскими заключениями.
Физические
лица, у которых возникнет возможность прямо оказывать существенное влияние на
решения, принимаемые органами управления банка и его учредителей, в силу
наличия оснований, предусмотренных частью пятой статьи 35 Банковского кодекса
Республики Беларусь, отсутствуют.
Анализ и мониторинг
ликвидности 01.01.09г. (рисунок 1.1)
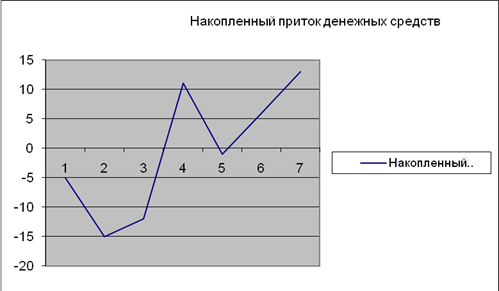
* информация собрана из
всех подразделений банка
Рисунок 1.1- Накопленный приток денежных средств.
Банк
создан в форме закрытого акционерного общества с уставным фондом в размере
23 700 000 000 белорусских рублей. Уставный фонд был сформирован за счет
собственных средств Учредителей. Уставный фонд разделен на 100 000 (сто
тысяч) простых обыкновенных акций номинальной стоимостью 237 000
белорусских рублей.
Правление Банка было
создано из Управляющего и Исполнительного директоров. Другие члены Правления
Банка назначаются решением Совета Директоров.
Роль Правления Банка
состоит в принятии всех необходимых стратегических решений и решений, связанных
с операционной деятельностью, в рамках предоставленных полномочий и
осуществлять цели и миссию ББМБ, которые детально изложены в бизнес-плане и
настоящей политике.
Правление Банка состоит
из 5 членов. В члены Правления входят: Председатель Правления Банка, Заместитель
Председателя Правления Банка, Член Правления Банка – Руководитель ЦБУ, Член
Правления Банка – Руководитель ЦБУ, Член Правления – Юрист. Управляющий и Исполнительный
директора вправе в любое время рассмотреть и внести изменения в список членов
Правления, но не реже одного раза в год.
Общие полномочия и
обязанности: Правление Банка это ключевой исполнительный комитет ББМБ. Особые
полномочия и обязанности: Правление Банка принимает стратегические и наиболее
значимые решения, связанные с операционной деятельностью, от имени ББМБ в
рамках своих полномочий. Оно уполномочено принимать решения по следующим
вопросам:
·
Маркетинг и
реклама;
· Разработка п
